当前位置 首页  > 最新动态 > 骗税动态
分享
空壳企业连环造假 “机关算尽”骗税被查
来源:国家税务总局 作者:国家税务总局

近期,国家税务总局鹤壁市税务局稽查局联合公安部门根据相关线索,依法查处河南艾麦尼调味食品有限公司(以下简称“艾麦尼公司”)骗取出口退税案件。经查,2020年至2024年,艾麦尼公司通过虚开农产品收购发票、虚开增值税专用发票、虚假结汇等手段骗取出口退税1230.95万…

  近期,国家税务总局鹤壁市税务局稽查局联合公安部门根据相关线索,依法查处河南艾麦尼调味食品有限公司(以下简称“艾麦尼公司”)骗取出口退税案件。经查,2020年至2024年,艾麦尼公司通过虚开农产品收购发票、虚开增值税专用发票、虚假结汇等手段骗取出口退税1230.95万元。2025年5月,税务部门依法对其作出追缴出口退税款、停止为其办理出口退税三年的处理处罚决定。2026年7月,河南省鹤壁市中级人民法院对该案作出判决,该公司实际控制人张庆因犯骗取出口退税罪,被判处有期徒刑十三年并处罚金。

  调味品“火爆”出海 经营数据频现异常

  前期,鹤壁市税务局稽查局收到公安经侦部门推送的艾麦尼公司涉嫌虚假收汇线索,后对该公司注册登记、纳税申报等情况开展深入分析。税务部门发现,该公司于2019年2月成立,业务主要集中于肽酶鸡粉调味料的生产,产品全部出口至马来西亚,出口规模逐年扩大,到2022年,其申报出口货物销售额已增长至3820.20万元。单从数据来看,该公司调味品的海外销售行情“火爆”。

  然而,和“火爆”的出口数据形成鲜明对比的是,该公司的在职职工人数、人员工资、耗用电费等生产状况却异常“冷清”。其生产车间常年用工人数只有十几人,员工工资薪金支出额、耗用电费支出额占其申报出口货物销售额的比例极低,明显无法支撑其持续扩大的生产规模。

  更令人疑惑的是,艾麦尼公司产品全部销往马来西亚,收到的外汇却大量来自香港,属于典型的异地收汇,收汇结汇金额仅占其出口总金额的46.27%,大部分出口货物并未结汇收款,严重违背正常经营逻辑。

  此外,检查人员通过信息比对发现,该公司长期集中、高频次顶额开具农产品收购发票并抵扣进项税额。种种异常迹象叠加公安部门侦查线索,检查人员判断该公司存在骗取出口退税的较大嫌疑。

  产销链条环环虚构 精心炮制出口假象

  围绕众多疑点,税务部门与公安部门成立联合专案组,依法对艾麦尼公司实际控制人张庆及相关人员进行了问询,并针对其委托加工业务、农产品收购业务、出口业务、资金流水以及发票取得、开具情况进行了调查。

  实地调查时发现,因借款纠纷,该公司名下设备已被当地法院查封。查封清单上显示企业生产设备简易,没有活鸡屠宰、冷冻等设备,与所谓委托企业签订的“毛鸡屠宰”加工协议经查为伪造,证实其实际生产经营能力与申报经营情况严重不匹配。

  调查显示,2020年1月至2023年1月,该公司共开具农产品收购发票9130份,涉及农产品销售人员多达120人,但仅与其中14人有资金支付往来,资金流水显示其农产品收购发票总计金额的半数以上款项未进行支付。专案组随即对部分农产品销售人员进行了询问,其均表示未向这家公司销售过活鸡等农产品。

  那么,艾麦尼公司是如何伪造了这120人的农产品销售往来呢?经查,艾麦尼公司曾以招录工人为幌子,登记了前来应聘人员的身份信息,同时通过中间人多方借用他人身份证和银行卡,利用这120人的身份信息大量虚开农产品收购发票,并伪造了部分资金完成支付的假象。

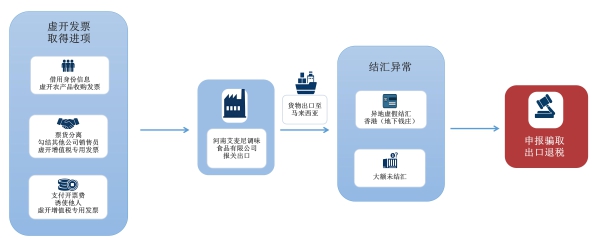
  根据公安部门讯问情况和查询银行账户资金往来信息,调查人员发现,张庆与某味精公司销售人员袁中伟勾结,采取“票货分离”方式,将多家个体户及企业购买味精暂时支付给袁中伟的购货款,转移至张庆控制的个人账户,张庆再以艾麦尼公司名义向该味精公司支付货款,并将收货地址填写为经袁中伟购货的实际付款人,以此形成艾麦尼公司的虚假购销业务并获取增值税专用发票。此外,还以支付“开票费”为好处,诱使其他公司实际控制人秦瑞刚等人利用其个人经营企业为艾麦尼公司虚开增值税专用发票。

  针对艾麦尼公司核心出口业务,调查人员顺着异地收汇、大量出口货物未结汇收款的线索顺藤摸瓜,发现张庆通过中间人与一家外省的“地下钱庄”(已被当地公安机关侦破)勾结,由“地下钱庄”利用其开设在香港的公司,将本地无法成功收汇的多家企业实际出口形成的外汇,转至艾麦尼公司收汇账户,艾麦尼公司结汇兑换为人民币后,再回转至“地下钱庄”控制的境内账户供其分配至实际出口方,艾麦尼公司也借此形成虚假收汇链条以骗取出口退税。

  至此,一条精心炮制的“生产端虚构生产业务——采购端虚开农产品收购发票、增值税专用发票——销售端虚假收汇”的完整犯罪链条全部浮出水面。
01.jpg

  千方百计骗取退税 违法行为难逃法网

  根据调查结果,为达到骗取出口退税的目的,张庆等人在组建艾麦尼公司后,一方面通过虚构生产经营情况、虚开农产品收购发票、以支付“开票费”等形式取得增值税专用发票,形成增值税进项税额;另一方面勾结“地下钱庄”完成虚假结汇,虚构出口业务交易,最终达到骗取出口退税的目的。

  《中华人民共和国税收征收管理法》第六十六条第一款规定:以假报出口或者其他欺骗手段,骗取国家出口退税款的,由税务机关追缴其骗取的退税款,并处骗取税款一倍以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。

  针对其违法行为,国家税务总局鹤壁市税务局稽查局依法对该公司作出追缴出口退税款、停止为其办理出口退税三年的处理处罚决定。2026年7月,河南省鹤壁市中级人民法院对该案作出终审裁定,该公司实际负责人张庆因犯骗取出口退税罪,被判处有期徒刑十三年并处罚金。秦瑞刚、袁中伟因犯虚开发票罪分别被鹤壁市山城区人民法院判处有期徒刑二年三个月至二年九个月并处罚金。


声明:本文仅代表作者个人观点,不代表本平台。文章及文中部分图片来自于网络,感谢原作者。

相关推荐

  • 虚假填报商品品目谋私利 违规骗取出口退税落法网

    近期,国家税务总局临沂市税务局第一稽查局根据海关部门移交的线索,依法查处临沂群策国际贸易有限公司(以下简称“群策贸易公司”)虚假填报商品品目骗取出口退税案件。

  • 内外勾连设骗局 虚开骗税终落网

    近期,国家税务总局湘西土家族苗族自治州税务局第一稽查局联合公安机关根据税收大数据线索分析,依法查处了湖南宸睿通信科技有限公司(以下简称“宸睿公司”)及其实际控制人彭宇勾结税务人员骗取出口退税案件。

  • 自产人参“脱水”记

    检查人员聚焦企业申报疑点,辗转多地,对企业种植基地及与企业签订种植合同的承包户实施外调核查,核对大量采购数据,形成逾百份询问取证笔录,最终找到了企业增值税免税收入异常增长的原因。

  • 三方数据“对碰”,还原“剧增”收入真相

    在没有店面扩张和大规模促销的情况下,F餐厅的申报收入突然比上季度剧增40倍,反常经营信息的背后,有何玄机?

  • 用虚开的发票参加抽奖违法无效

    近日,四川省广安市税务、商务、公安等部门依托跨部门协同监管机制,及时查处一起虚开发票骗取万元特等奖的案件。

  • 卖房有“金蛋” 岂能一“砸”了之

    现场核查过程中,检查人员在企业账簿中发现了大量电饭煲、金项链等与企业房产开发和销售业务无关的产品发票。企业账目中为何有这么多与主业无关的发票,是否为了虚增成本和进项?

热门文章
1
骗取出口退税罪典型案例及解析
2
落实常态化打击虚开骗税大家谈
3
商贸公司低值高报 出口廉价服装骗税两百余万
4
六部门解读联合打击虚开骗税新行动
5
卖方拒开发票,买方如何维权?
6
购进黄金卖出铜? 税警揭开惊人骗局
7
陕西警税协作告破虚开发票案
8
千里寻“貂”揭骗局
热门视频 更多
热门文章
1
骗取出口退税罪典型案例及解析
2
落实常态化打击虚开骗税大家谈
3
商贸公司低值高报 出口廉价服装骗税两百余万
空壳企业连环造假 “机关算尽”骗税被查
国家税务总局
近期,国家税务总局鹤壁市税务局稽查局联合公安部门根据相关线索,依法查处河南艾麦尼调味食品有限公司(以下简称“艾麦尼公司”)骗取出口退税案件。经查,2020年至2024年,艾麦尼公司通过虚开农产品收购发票、虚开增值税专用发票、虚假结汇等手段骗取出口退税1230.95万…
 

  近期,国家税务总局鹤壁市税务局稽查局联合公安部门根据相关线索,依法查处河南艾麦尼调味食品有限公司(以下简称“艾麦尼公司”)骗取出口退税案件。经查,2020年至2024年,艾麦尼公司通过虚开农产品收购发票、虚开增值税专用发票、虚假结汇等手段骗取出口退税1230.95万元。2025年5月,税务部门依法对其作出追缴出口退税款、停止为其办理出口退税三年的处理处罚决定。2026年7月,河南省鹤壁市中级人民法院对该案作出判决,该公司实际控制人张庆因犯骗取出口退税罪,被判处有期徒刑十三年并处罚金。

  调味品“火爆”出海 经营数据频现异常

  前期,鹤壁市税务局稽查局收到公安经侦部门推送的艾麦尼公司涉嫌虚假收汇线索,后对该公司注册登记、纳税申报等情况开展深入分析。税务部门发现,该公司于2019年2月成立,业务主要集中于肽酶鸡粉调味料的生产,产品全部出口至马来西亚,出口规模逐年扩大,到2022年,其申报出口货物销售额已增长至3820.20万元。单从数据来看,该公司调味品的海外销售行情“火爆”。

  然而,和“火爆”的出口数据形成鲜明对比的是,该公司的在职职工人数、人员工资、耗用电费等生产状况却异常“冷清”。其生产车间常年用工人数只有十几人,员工工资薪金支出额、耗用电费支出额占其申报出口货物销售额的比例极低,明显无法支撑其持续扩大的生产规模。

  更令人疑惑的是,艾麦尼公司产品全部销往马来西亚,收到的外汇却大量来自香港,属于典型的异地收汇,收汇结汇金额仅占其出口总金额的46.27%,大部分出口货物并未结汇收款,严重违背正常经营逻辑。

  此外,检查人员通过信息比对发现,该公司长期集中、高频次顶额开具农产品收购发票并抵扣进项税额。种种异常迹象叠加公安部门侦查线索,检查人员判断该公司存在骗取出口退税的较大嫌疑。

  产销链条环环虚构 精心炮制出口假象

  围绕众多疑点,税务部门与公安部门成立联合专案组,依法对艾麦尼公司实际控制人张庆及相关人员进行了问询,并针对其委托加工业务、农产品收购业务、出口业务、资金流水以及发票取得、开具情况进行了调查。

  实地调查时发现,因借款纠纷,该公司名下设备已被当地法院查封。查封清单上显示企业生产设备简易,没有活鸡屠宰、冷冻等设备,与所谓委托企业签订的“毛鸡屠宰”加工协议经查为伪造,证实其实际生产经营能力与申报经营情况严重不匹配。

  调查显示,2020年1月至2023年1月,该公司共开具农产品收购发票9130份,涉及农产品销售人员多达120人,但仅与其中14人有资金支付往来,资金流水显示其农产品收购发票总计金额的半数以上款项未进行支付。专案组随即对部分农产品销售人员进行了询问,其均表示未向这家公司销售过活鸡等农产品。

  那么,艾麦尼公司是如何伪造了这120人的农产品销售往来呢?经查,艾麦尼公司曾以招录工人为幌子,登记了前来应聘人员的身份信息,同时通过中间人多方借用他人身份证和银行卡,利用这120人的身份信息大量虚开农产品收购发票,并伪造了部分资金完成支付的假象。

  根据公安部门讯问情况和查询银行账户资金往来信息,调查人员发现,张庆与某味精公司销售人员袁中伟勾结,采取“票货分离”方式,将多家个体户及企业购买味精暂时支付给袁中伟的购货款,转移至张庆控制的个人账户,张庆再以艾麦尼公司名义向该味精公司支付货款,并将收货地址填写为经袁中伟购货的实际付款人,以此形成艾麦尼公司的虚假购销业务并获取增值税专用发票。此外,还以支付“开票费”为好处,诱使其他公司实际控制人秦瑞刚等人利用其个人经营企业为艾麦尼公司虚开增值税专用发票。

  针对艾麦尼公司核心出口业务,调查人员顺着异地收汇、大量出口货物未结汇收款的线索顺藤摸瓜,发现张庆通过中间人与一家外省的“地下钱庄”(已被当地公安机关侦破)勾结,由“地下钱庄”利用其开设在香港的公司,将本地无法成功收汇的多家企业实际出口形成的外汇,转至艾麦尼公司收汇账户,艾麦尼公司结汇兑换为人民币后,再回转至“地下钱庄”控制的境内账户供其分配至实际出口方,艾麦尼公司也借此形成虚假收汇链条以骗取出口退税。

  至此,一条精心炮制的“生产端虚构生产业务——采购端虚开农产品收购发票、增值税专用发票——销售端虚假收汇”的完整犯罪链条全部浮出水面。

01.jpg

  千方百计骗取退税 违法行为难逃法网

  根据调查结果,为达到骗取出口退税的目的,张庆等人在组建艾麦尼公司后,一方面通过虚构生产经营情况、虚开农产品收购发票、以支付“开票费”等形式取得增值税专用发票,形成增值税进项税额;另一方面勾结“地下钱庄”完成虚假结汇,虚构出口业务交易,最终达到骗取出口退税的目的。

  《中华人民共和国税收征收管理法》第六十六条第一款规定:以假报出口或者其他欺骗手段,骗取国家出口退税款的,由税务机关追缴其骗取的退税款,并处骗取税款一倍以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。

  针对其违法行为,国家税务总局鹤壁市税务局稽查局依法对该公司作出追缴出口退税款、停止为其办理出口退税三年的处理处罚决定。2026年7月,河南省鹤壁市中级人民法院对该案作出终审裁定,该公司实际负责人张庆因犯骗取出口退税罪,被判处有期徒刑十三年并处罚金。秦瑞刚、袁中伟因犯虚开发票罪分别被鹤壁市山城区人民法院判处有期徒刑二年三个月至二年九个月并处罚金。


热门推荐
虚假填报商品品目谋私利 违规骗取出口退税落法网
近期,国家税务总局临沂市税务局第一稽查局根据海关部门移交的线索,依法查处临沂群策国际贸易有限公司(以下简称“群策贸易公司”)虚假填报商品品目骗取出口退税案件。
内外勾连设骗局 虚开骗税终落网
近期,国家税务总局湘西土家族苗族自治州税务局第一稽查局联合公安机关根据税收大数据线索分析,依法查处了湖南宸睿通信科技有限公司(以下简称“宸睿公司”)及其实际控制人彭宇勾结税务人员骗取出口退税案件。
自产人参“脱水”记
检查人员聚焦企业申报疑点,辗转多地,对企业种植基地及与企业签订种植合同的承包户实施外调核查,核对大量采购数据,形成逾百份询问取证笔录,最终找到了企业增值税免税收入异常增长的原因。
三方数据“对碰”,还原“剧增”收入真相
在没有店面扩张和大规模促销的情况下,F餐厅的申报收入突然比上季度剧增40倍,反常经营信息的背后,有何玄机?
用虚开的发票参加抽奖违法无效
近日,四川省广安市税务、商务、公安等部门依托跨部门协同监管机制,及时查处一起虚开发票骗取万元特等奖的案件。
卖房有“金蛋” 岂能一“砸”了之
现场核查过程中,检查人员在企业账簿中发现了大量电饭煲、金项链等与企业房产开发和销售业务无关的产品发票。企业账目中为何有这么多与主业无关的发票,是否为了虚增成本和进项?
© 2002-2021 Taxrefund.com.cn 版权所有